Материалы ДЗЗ для скоринга, оценки ущерба и мониторинга залогов: архив, NDVI и сравнение до и после события.
Поиск по сайту
Для чего используется услуга
Кредиты, займы и залоги
Оценка объектов, территорий и клиентов дистанционными методами; в источнике — льготный кредит фермеру в Европе после данных ДЗЗ и прогноза урожая.
Страхование с/х и климата
ML/AI по данным ДЗЗ; в сельском хозяйстве дистанционное зондирование закреплено как достоверный юридически подтверждённый метод финансовых услуг.
Ущерб до и после события
Пространственно-временной анализ снимков: какие районы затронуты, интенсивность и размер материального ущерба для страховщиков.
Риск и страховые премии
Снимки высокого разрешения в разных погодных условиях для оценки рисков вокруг объекта и стратегии взносов.
Мониторинг финансирования
Геотеги складов и 3D по спутнику и БПЛА: дороги, добыча, порты, опоры сетей, жилые единицы — контроль фактического прогресса.
Нужны данные ДЗЗ для банка или страховщика?
Опишите задачу и территорию. Специалист подберёт архив ДЗЗ, оптику или SAR и состав карт.
Что вы получите по результатам работ
01
Кредитный скоринг и залоги
Дистанционная оценка участков, посевов и объектов для кредитов, займов и аренды.
Банки используют снимки и ГИС, чтобы оценить объект, территорию и клиента без выезда на каждое поле. В источнике — льготный кредит фермеру в Европе после данных ДЗЗ и прогноза урожая; скоринг мелких хозяйств по историческим данным угодий; проверка сведений заёмщика удалённо по индексам вегетации и продуктивности.
Что вы получаете
- подбор архивных и новых снимков на объект залога или кредитуемый участок
- оценка состояния посевов, застройки и территории по согласованному периоду
- материалы для кредитного решения и удалённой проверки сведений заёмщика
Состав слоёв, даты съёмки и покрытие зависят от архива, облачности и технического задания. Кредитное решение принимает банк.
02
Оценка страхового ущерба
Сравнение снимков до и после события: площадь, интенсивность ущерба и приоритет претензий.
Страховщики анализируют спутниковые изображения до и после события, чтобы понять, какие районы затронуты, и оценить материальный ущерб. Для наводнений снимки дают оперативное представление о пострадавших регионах и расчётную сумму требования по объектам. Агенты сверяют претензии, сравнивая кадры до и после инцидента.
Что вы получаете
- пары снимков «до / после» и контуры затронутой территории
- оценка площади и интенсивности ущерба по согласованной методике
- материалы для приоритизации претензий и расчёта требований
В городской застройке высотные здания могут мешать съёмке затопления; в источнике рекомендуют дополнять ДЗЗ гидрологическими данными. Наличие кадров зависит от архива и облачности.
03
Риск, премии и мониторинг проектов
Снимки высокого разрешения для оценки риска вокруг объекта, стратегии взносов и контроля финансирования.
Анализ изображений в разных погодных условиях помогает оценить риски у объекта и уточнить стратегию ценообразования страховых взносов. Для промышленного финансирования — геотеги складов и периодические обследования запасов; для инфраструктуры — 3D по спутниковым снимкам и съёмкам БПЛА: километры дорог, объём добычи, опоры ЛЭП и телекома, число жилых единиц.
Что вы получаете
- оценка риска вокруг объекта по снимкам высокого разрешения
- материалы для стратегии премий и мониторинга залогов
- контроль физического прогресса финансируемых проектов по согласованным датам
Состав 3D, БПЛА и периодичность наблюдений задают в техническом задании. Наличие съёмки зависит от архива и погодных ограничений.
04
NDVI и страхование урожая
Временные ряды вегетации для калибровки страховых сборов и оценки урожайности.
В источнике — 16-дневные составные карты NDVI разрешением 250 м за 2000–2018 годы для среднесрочных тенденций урожайности и ряды Sentinel-2 разрешением 10 м для оценки на уровне поля. Модель k(x,y,t) для пшеницы, кукурузы, райграса и лугов в 2016–2017 годах (Пьемонт) связывает биомассу с калибровкой взносов. Отдельно — прогноз урожайности по снимкам для кредитов мелким фермерам.
Что вы получаете
- ряды NDVI и карты аномалий вегетации по согласованному периоду
- оценка состояния посевов на уровне поля при наличии съёмки высокого разрешения
- материалы для калибровки страхового покрытия и оценки урожайности
Разрешение, датчики и годы ряда задают в ТЗ. Цифры 250 м / 10 м / 2000–2018 и k(x,y,t) — из кейсов источника, не гарантия покрытия вашей территории.
Как проходит работа
Стоимость и сроки
Стоимость и сроки работ для банков и страховщиков зависят от задачи, площади, периода наблюдений и состава материалов ДЗЗ.
- задача: кредитный скоринг и залоги, страхование сельского хозяйства и климата, оценка ущерба от ЧС, мониторинг объектов финансирования
- тип данных: оптика, радар SAR (в том числе для наводнений), вегетационные индексы NDVI, архив или новая съёмка; при необходимости — БПЛА и 3D
- отраслевые ориентиры источника: 295 млрд евро / 300 млрд долларов ESG-доходов банков к 2030 году; Roland Berger — плюс 0,3 п.п. ROE за 1–3 года; до 180 млрд долларов оборотного капитала мелких ферм; около 31% населения мира — мелкие фермеры. Это не прайс ИННОТЕР
- кейсы источника (InceptionV3 и RGB, кукуруза, Кения, лето 2016; NDVI 16 дней / 250 м за 2000–2018 и Sentinel-2 10 м; наводнения Нового Южного Уэльса, 2021, SAR и ЦМР) — примеры применения, не норматив заказа
Стоимость работ рассчитывается индивидуально
Сроки зависят от площади, типа съёмки и состава продукции
Итоговую смету согласуют после описания задачи и территории
Что нужно для расчета
Чтобы согласовать техническое задание для банка или страховщика, передайте:
- задачу: кредитный скоринг и залоги, страхование урожая и климата, оценка ущерба, мониторинг объектов финансирования
- территорию интереса — контур участка, поля, объекта или SHP-файл
- период: даты «до» и «после» события, сезон вегетации или ретроспектива
- есть ли собственные снимки или нужна архивная / новая космическая съёмка, оптика, SAR, при необходимости БПЛА
- нужны ли NDVI, сравнение до и после события, оценка площади ущерба, скоринг или ГИС-слои
- требования к формату карт, отчёта и системы координат, если они уже известны
Если параметры съёмки ещё не заданы, достаточно описать задачу и объект — специалисты предложат состав данных ДЗЗ.
Опишите контур и цель — уточним архив, новую съёмку и состав карт.
Почему Иннотер
Оперативный доступ к архивам
Подходящие архивные материалы можно получить быстрее, если нужная территория и дата уже есть у операторов.
Без авиационных согласований
Новая спутниковая съёмка не требует согласований на выполнение полётов, характерных для авиационной съёмки.
Большие и удалённые территории
Один спутниковый маршрут охватывает значительные площади и позволяет работать с труднодоступными районами.
Прямые соглашения с операторами
Дистрибуторские соглашения помогают подбирать архивную и заказывать новую съёмку у разных поставщиков.
ПО и серверная инфраструктура
Современное программное обеспечение и мощности для контроля качества и обработки больших объёмов данных.
Опытные профильные специалисты
Многолетний опыт сложных проектов и специалисты в области картографии, фотограмметрии и ДЗЗ.
Данные ДЗЗ, скоринг и страхование
Состав зависит от задачи банка или страховщика, архива или новой съёмки и требований к картам и отчёту.
1
К 2030 году мировой объём годовых доходов банков, связанных с экологическими, социальными и управленческими продуктами и услугами, достигнет 295 миллиардов евро, или 300 миллиардов долларов; почти половина этой суммы придётся на банки Европы и Северной Америки. Экологические меры уже влияют на прибыльность банков.
Исследование Roland Berger по финансовым показателям более 200 европейских банков за 2007–2016 годы показало: банки, внедрившие существенные экологические дистанционные методы, получили положительное влияние на рентабельность собственного капитала в среднем на 0,3 процентных пункта в течение одного–трёх лет — за счёт кредитования, инвестиций и услуг, роста эффективности и управления рисками.
Ожидается, что страховщики в Северной Америке столкнутся с ростом расходов, связанных с экологическими катастрофами — ураганами и лесными пожарами — без дистанционного анализа, а также с ростом процентных ставок и снижением доходности инвестиций в портфелях. Цифры отраслевые, не прайс ИННОТЕР.
2
Банковское страхование (bancassurance) — договор, при котором страховщик продаёт продукты через каналы банка. Банки получают безрисковый комиссионный доход; носителем риска остаётся страховщик. Страховщики важны для банков как источник акционерного капитала и финансирования: они вкладывают крупные суммы в долговые и фондовые рынки.
Цифровизация, новые формы риска и требования клиентов меняют страховую отрасль: более низкие цены и качественные продукты для потребителей и более прибыльная модель для страховщиков. Будущее банковского дела с дистанционными методами, по источнику, будет иным, чем сегодня: меняющиеся ожидания потребителей, новые технологии и бизнес-модели требуют стратегий уже сейчас — к обслуживанию в 2030 году.
Оценка привлекательности рынка филиалов с использованием ГИС (векторная основа геопространства дистанционного зондирования) помогает банкам решать, сокращать ли присутствие на рынке, и оценивать сопутствующие риски. Финансовые учреждения работают не с «картинками», а с информацией: табличные и текстовые выводы — сколько выделить, когда возврат по кредитам, займам и аренде.
3
Наиболее продвинутое направление, где дистанционное зондирование закреплено как достоверный, юридически подтверждённый метод представления финансовых услуг, — сельское хозяйство. Владельцам мелких ферм потребуется до 180 миллиардов долларов оборотного капитала и кредитов; они составляют около 31% населения мира и часто не имеют финансовых записей в банках.
Рынок цифровизации ДЗЗ в сельском хозяйстве в источнике делят на: дистанционный мониторинг урожайности; разведку урожая; картографирование поля; применение переменной нормы; отслеживание и прогнозирование погоды; управление запасами; управление сельскохозяйственным трудом; финансовый менеджмент; прочее (прогнозирование спроса, управление клиентами, кредиторская и дебиторская задолженность). Сектор мониторинга урожайности занимал наибольшую долю до 2030 года; наибольшая доля мирового рынка цифрового сельскохозяйственного ДЗЗ ожидается в Азиатско-Тихоокеанском регионе.
Спутниковые данные дают финансовым учреждениям доступ к урожайности и удалённой оценке стоимости полей — для оценки рисков при кредитовании мелких фермеров. Платформы мониторинга урожая открывают исторические данные о фермах, индексы вегетации и продуктивность без обязательного выезда агента на каждое поле.
4
Страховые компании используют ДЗЗ, чтобы оперативно понять пострадавшие регионы и прогнозировать расчётную сумму требования по объектам. Пространственно-временной анализ и ML/AI по снимкам до и после события показывают затронутые районы, интенсивность и размер материального ущерба.
Районы с большим числом частных индивидуальных домов чаще лучше подходят для оценки потерь по дистанционному зондированию. В городах высотные здания могут мешать съёмке затопления; страховщики могут дополнять ДЗЗ гидрологическими данными: спутники показывают речной сток и пойму, гидрология в реальном времени закрывает интервал повторного визита спутника на пике паводка и помехи сигнала.
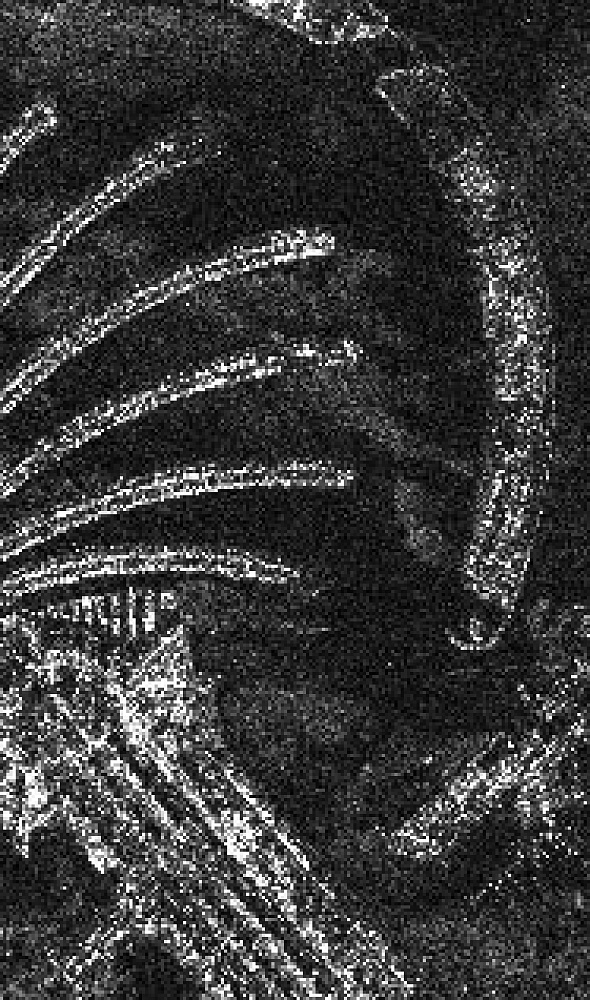
Кейс источника: наводнения на восточном побережье Австралии в 2021 году. Снимки использовали для обнаружения наводнений и масштаба потерь: глубина воды, площадь затопления, длительность; внутренние (ливневые и речные) и прибрежные (штормовые нагоны) наводнения. РСА дала трёхмерную оценку риска, пока событие ещё развивалось. В Новом Южном Уэльсе следы события, наложенные на данные портфеля, показали, что предполагаемые потери меньше первоначальной оценки. SAR фиксирует водные объекты; ЦМР, если доступны, — глубину затопления для оценок на уровне риска.
5
Альтернативный кредитный скоринг: у людей с низким доходом в сельской местности часто нет устойчивой кредитной истории. Спутниковые снимки дают исторические данные об угодьях и участках под застройку для оценки стоимости. Точная оценка рисков ДЗЗ — одна из главных задач банков при кредитовании: сможет ли заёмщик погасить кредит, в том числе в зонах землетрясений, наводнений, пожаров, химического производства и НПЗ.
Кейс источника: модель глубокого обучения для прогноза урожайности в Кении. Поставщики финансовых услуг для мелких фермеров могут оценивать сроки и величину урожая по снимкам при низких предельных затратах. Построены модели автоматического дешифрирования кукурузы, бобов и картофеля для сезонов лето и осень. Протестировано более 20 моделей; лучшая — архитектура свёрточной нейронной сети InceptionV3 и каналы RGB для прогноза урожайности кукурузы по снимкам лета 2016 года.
Промышленные финансы: геотеги заводов, складов и магазинов; периодические обследования БПЛА и мобильными 3D-камерами фактических запасов; расхождения с отчётами заёмщика — основание для детальной проверки, в том числе до и после крупных выплат. Инфраструктурное финансирование: 3D по спутниковым снимкам площадок, дополненные съёмками БПЛА, — километры дорог, площадь и объём добычи, новые опоры телекоммуникаций и ЛЭП, число завершённых жилых единиц.
6
Временные ряды бесплатных мультиспектральных данных: 16-дневные составные карты NDVI геометрическим разрешением 250 м за 2000–2018 годы описывали среднесрочные тенденции урожайности на региональном и макросельскохозяйственном уровне. Ряды Sentinel-2 разрешением 10 м детализировали оценку на уровне поля и привязку страхового риска к локальному состоянию посевов. Предложена оперативная математическая модель калибровки взносов на уровне года и области; культуры — пшеница, кукуруза, райграс и луга, 2016 и 2017 годы, регион Пьемонт (северо-запад Италии).
Дистанционное зондирование использовали как показатель социально-экономических признаков: размер здания, расстояние между домами, ширина улиц, нехватка деревьев и зелени. Вместе с многокритериальным взвешенным наложением ГИС это применяли для поиска мест размещения продовольственных банков. Исследование соотносят с целями устойчивого развития ООН № 2, 11 и 12. Ограничение источника: перепись на уровне квартала точнее, работа шла на уровне района; экспатрианты меняют место жительства, что усложняет базу ГИС пользователей банков.
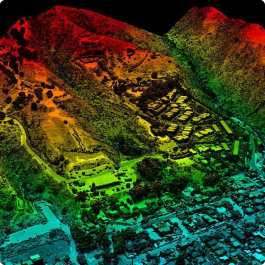
ГИС в банковской сфере: диаграммы, карты и 3D-модели поверхности — холмы, горы, оползни, деревья, здания, улицы, реки. Визуальное представление показывает связь местоположений и помогает выбрать площадку розницы или торгового центра относительно других магазинов и наличия клиентов. Иллюстрации источника (платформа Banking Salesforce Customer 360 и схемы кейсов) в галерею не переносили.
Нужно получить спутниковые снимки или понять, какие данные подойдут?
Опишите задачу, территорию и желаемый результат. Мы проверим
доступность данных, оценим возможности новой съёмки и предложим оптимальный вариант по срокам,
стоимости и качеству.
Обсудить проект
клиенты , которые нам доверяют
25+ лет на рынке геоданных