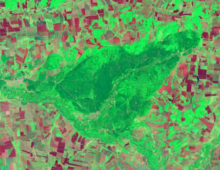
В данной статье рассматривается применение геопространственной аналитики и данных дистанционного зондирования Земли (ДЗЗ) для оценки страховых рисков. Рассмотрены ключевые направления — от картирования природных опасностей и автоматизированного андеррайтинга до дистанционной верификации ущерба и мониторинга страховых портфелей. Статья демонстрирует, что геопространственные технологии сегодня являются не вспомогательным инструментом, а ключевым конкурентным преимуществом для страховых компаний, позволяющим принимать решения на основе объективных пространственных данных, а не субъективных оценок.
Геопространственная аналитика рисков в страховании: как применение аэрокосмических снимков меняет отрасль
По данным ООН, за период с 2021 по 2023 год совокупный ущерб от стихийных бедствий превысил 784 миллиарда долларов. Только в 2023 году застрахованные убытки от природных катастроф составили более 100 миллиардов долларов — шестой случай подобного масштаба начиная с 2017 года. При этом страховое покрытие составляет лишь около половины реального ущерба: в отдельные годы эта доля не превышала 38–43%.
Россия не является исключением. В апреле 2024 года в Орске произошло крупнейшее за историю современной России наводнение: было затоплено около 12 000 домов, а ущерб превысил 21 млрд рублей. Подобные события обнажают системную проблему: традиционные инструменты страховой отрасли не позволяют ни своевременно оценить риски до наступления события, ни оперативно верифицировать ущерб после него.
В этом контексте геопространственная аналитика — совокупность методов анализа пространственных данных, включая спутниковые снимки, радиолокационные данные, ГИС и цифровые модели рельефа — становится принципиально новым инструментом для страховой отрасли. Технологии ДЗЗ уже активно применяются ведущими международными компаниями — Verisk, CAPE Analytics, EigenRisk, MAPTYCS — и формируют самостоятельный глобальный рынок геопространственных решений для страхования.

Прежде чем заключить договор страхования, компания должна понимать, какие природные опасности угрожают конкретному объекту: находится ли он в зоне ежегодного подтопления, высок ли пожарный риск, не расположен ли он на потенциально нестабильных грунтах. Традиционно такие оценки строились на укрупнённых административных или климатических зонах. Геопространственный анализ позволяет получить ответ с точностью до конкретного адреса или уровня кровли.
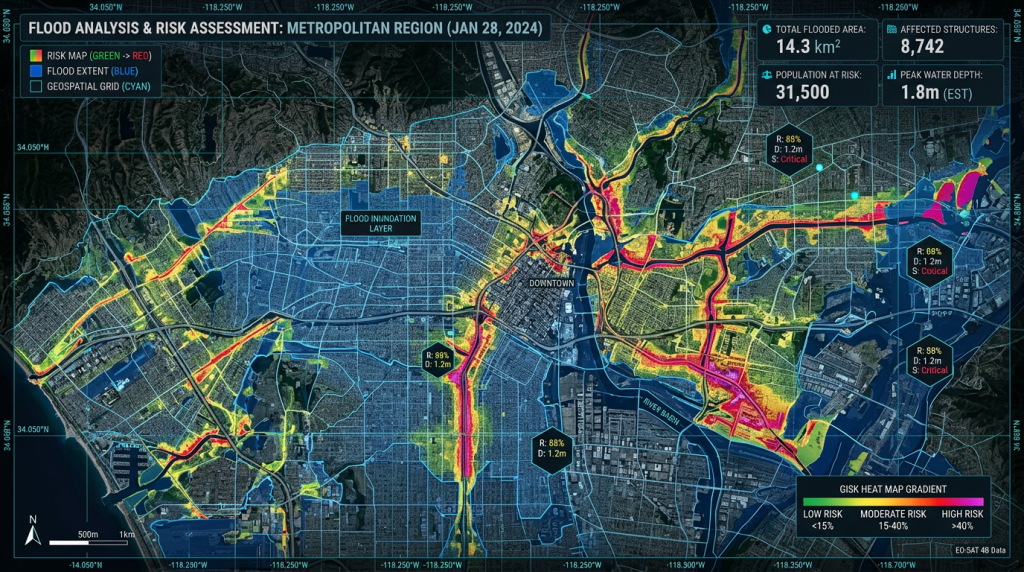
Наводнения и подтопления
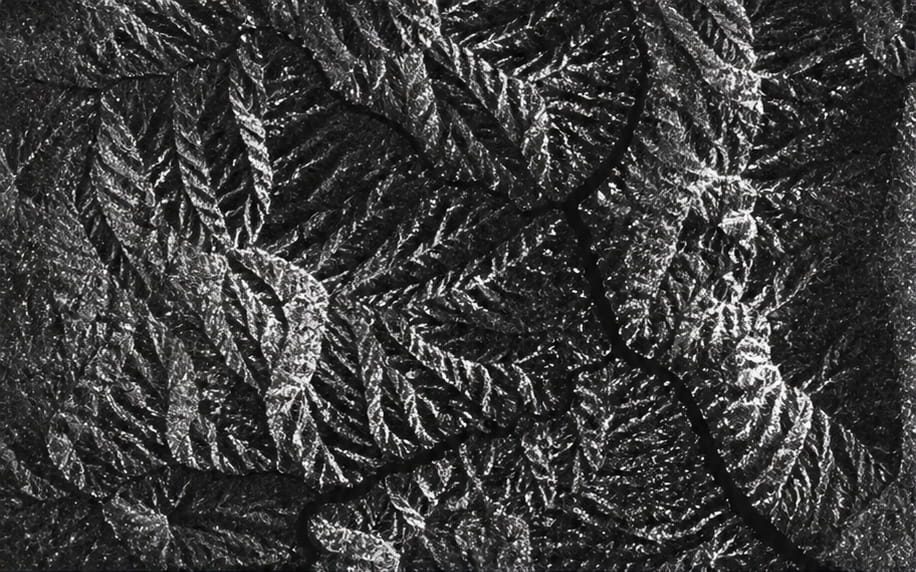
Для картирования зон потенциального подтопления применяется комплекс методов. Цифровые модели рельефа (ЦМР) на основе данных радиолокационной съёмки SRTM и TanDEM-X позволяют моделировать распространение воды при различных сценариях паводка. Водные спектральные индексы (NDWI, NDMI) по многолетним архивам оптических снимков фиксируют исторические зоны затоплений. Радиолокационные данные (SAR), в отличие от оптических снимков, работают в любых погодных условиях — что особенно важно при активном паводке, когда сплошная облачность исключает использование оптики.
Ретроспективный анализ данных за 20–30 лет позволяет строить вероятностные карты риска для любой точки территории — с дифференциацией по сценариям: паводок 1:10, 1:100, 1:500.
Лесные пожары
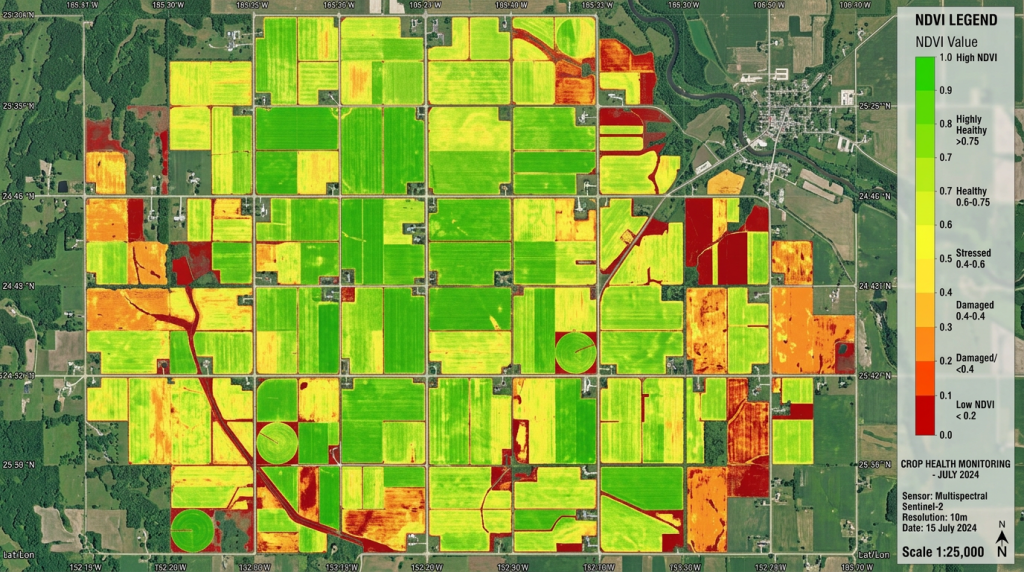
Пожарная опасность объекта определяется не только его собственными характеристиками, но и состоянием прилегающей растительности. Вегетационные индексы (NDVI, EVI) позволяют оценить сухость и плотность растительного покрова в радиусе нескольких километров. Индекс пожарной опасности строится на основе типа растительности, её состояния, рельефа, исторических данных о пожарах и ветровых условий.
Оползни и смещения грунта
Один из наиболее технологически сложных, но критически важных для страховщиков видов риска — медленные деформации грунта, которые не видны невооружённым глазом, но постепенно разрушают строения и инфраструктуру. Для их обнаружения применяется метод радиолокационной дифференцированной интерферометрии (D-InSAR), позволяющий фиксировать вертикальные и горизонтальные смещения поверхности с точностью до нескольких миллиметров в год по данным спутников Sentinel-1 или ALOS-2. Этот же метод применяется для мониторинга состояния дамб — обнаружение деформаций на раннем этапе позволяет предотвратить катастрофу, а не компенсировать её последствия.

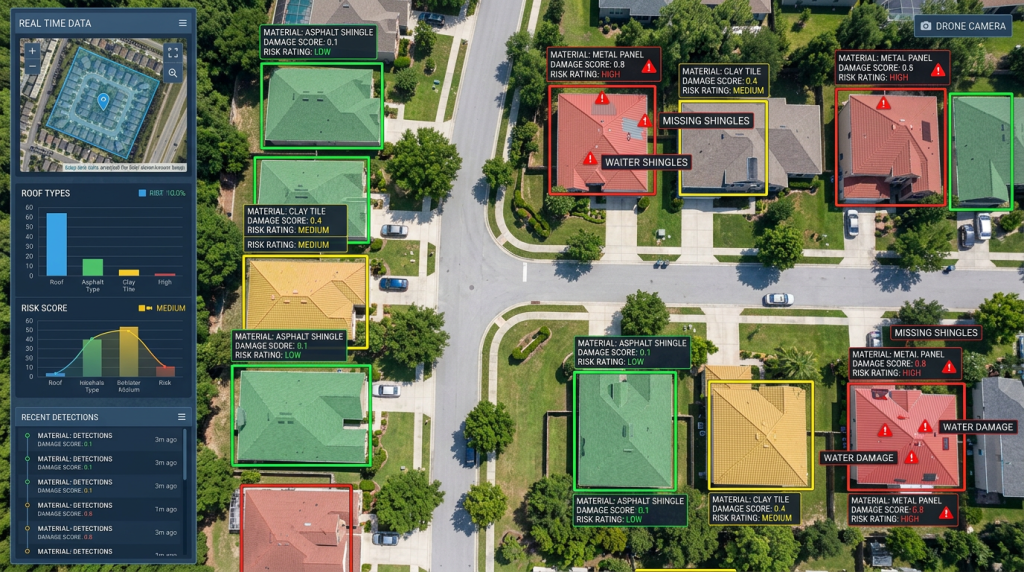
Традиционно оценка объекта при заключении договора страхования требовала выезда агента: фотофиксация, замеры, составление акта. Для крупного портфеля с тысячами объектов это означает колоссальные трудозатраты и неизбежную субъективность. Геопространственные технологии позволяют получать атрибуты объекта дистанционно — по аэрофотоснимкам и спутниковым снимкам сверхвысокого разрешения (0,3–0,5 м) с применением методов компьютерного зрения и машинного обучения.
Что можно определить дистанционно для объекта недвижимости:
- Тип и состояние кровли — материал, степень износа, наличие повреждений, засорение водостоков
- Площадь застройки и этажность — расхождение с задекларированными данными
- Растительность в непосредственной близости — деревья, угрожающие конструкциям; плотность покрова (пожарный риск)
- Близость к водным объектам и отметка рельефа — оценка риска затопления
- Прилегающая инфраструктура — состояние подъездных путей, ограждений, хозпостроек
- История изменений объекта — сравнение снимков за несколько лет (пристройки, реконструкция, демонтаж)
Результатом является структурированный набор атрибутов по каждому объекту, который автоматически передаётся в систему андеррайтинга. Страховщик получает возможность обрабатывать десятки тысяч объектов в день без привлечения агентов на место.

Урегулирование убытков — один из наиболее затратных и конфликтных процессов в страховании. Данные ДЗЗ позволяют верифицировать факт и масштаб события дистанционно, сравнивая снимки до и после страхового случая. По данным международного рынка, применение спутниковых данных позволяет сократить время оценки ущерба после катастрофы до 70%, полностью устранив необходимость в части выездных инспекций.
Наводнения
После паводка комбинация оптических и радиолокационных снимков позволяет определить границы зоны затопления с точностью 1–5 м, оценить глубину затопления (по данным SAR-поляриметрии и ЦМР), установить длительность затопления по серии снимков и сопоставить застрахованные объекты с зоной затопления без выезда.
Пожары
Специализированные спектральные индексы — NBR (Normalised Burn Ratio) — позволяют точно картировать границы выгоревшей территории, оценивать степень повреждения строений и растительного покрова. Сравнение снимков до и после пожара позволяет установить начальное состояние объекта, что критически важно при спорных случаях.
Ураганы и смерчи
Высокодетальные снимки (0,3–0,5 м) фиксируют механические повреждения кровель, стен и инфраструктуры. Характер деформаций и направление разброса фрагментов позволяют восстановить картину события даже при отсутствии инструментальных измерений на месте.
Разливы нефти и химикатов
Мультиспектральный и гиперспектральный анализ позволяет картировать зону загрязнения, оценивать концентрацию загрязняющих веществ и отслеживать динамику распространения — что важно как для страховщиков, так и для определения ответственных сторон.
Принципиальное отличие от классической экспертизы состоит в том, что данные ДЗЗ являются независимым объективным источником, не зависящим ни от показаний клиента, ни от субъективной оценки аварийного комиссара. В ряде случаев именно экспертиза на основе космических снимков, заверенная в сертифицированной лаборатории, становится решающим аргументом в суде или при урегулировании споров.
Страховщик, выдавший полис на объект, несёт риск в течение всего срока действия договора. Но за год риск объекта может существенно измениться: рядом появилась новая постройка, изменился рельеф при строительстве соседнего комплекса, деградировала дренажная система. Геопространственный мониторинг позволяет отслеживать изменения по всему портфелю объектов в регулярном режиме — без физических выездов.
Схема работы:
- Страховщик передаёт перечень объектов портфеля (координаты или адреса)
- По расписанию проводится автоматический анализ актуальных спутниковых снимков по каждому объекту
- Система сигнализирует о существенных изменениях (появление объектов риска, изменение растительности, деформации)
- При наступлении стихийного события — автоматически формируется список объектов, попавших в зону поражения
Такой подход позволяет управлять кумуляцией рисков и принимать обоснованные решения о перестраховании и корректировке страховых условий. Именно на этом принципе построены продукты ведущих мировых платформ — MAPTYCS, EigenRisk и addresscloud.

Агрострахование является одним из направлений, где применение ДЗЗ наиболее зрелое и доказанное. Традиционное страхование урожая требовало выезда агента на каждое поле при каждом страховом случае — экономически нецелесообразно при массовой работе с фермерами.
Индексное страхование решает эту проблему принципиально: выплата производится не по факту констатации ущерба на месте, а при достижении заранее установленного объективного индекса — например, NDVI опускается ниже порогового значения для данной культуры в данном регионе, или фиксируется затопление поля по данным SAR.
Основные спектральные индексы, применяемые в агростраховании:
Индекс | Расшифровка | Применение |
|---|---|---|
NDVI | Нормализованный разностный вегетационный индекс | Состояние и плотность растительности |
EVI | Улучшенный вегетационный индекс | Высокая биомасса, сомкнутый полог |
NDWI / NDMI | Водный индекс / индекс влажности | Содержание влаги в растениях и почве |
LAI | Индекс листовой поверхности | Площадь листьев на единицу площади почвы |
mCDI | Модифицированный комбинированный индекс дефицита | Сельскохозяйственная засуха |
Преимущество индексного подхода — объективность, масштабируемость и скорость: решение о выплате принимается автоматически в течение нескольких дней после события, без выезда агента и субъективных споров.
Параметр | Традиционный метод | Геопространственный метод |
|---|---|---|
Охват | Точечный (выезд на объект) | Массовый (тысячи объектов одновременно) |
Скорость оценки ущерба | Дни — недели | Часы — дни |
Объективность | Субъективная оценка агента | Инструментальные данные |
Ретроспектива | Отсутствует | Архивы с 1980-х годов |
Труднодоступные территории | Невозможно | Без ограничений |
Мониторинг в динамике | Разовые инспекции | Регулярное обновление |
Юридическая доказательность | Ограниченная | Высокая при сертификации снимков |
Работа в сложных условиях | Затруднена (облачность, ЧС) | SAR-съёмка в любых условиях |
Оптимальной точкой входа является дистанционная оценка ущерба после одного крупного события — наводнения, пожара или урагана. Это позволяет быстро продемонстрировать экономический эффект: сокращение затрат на выезды, ускорение урегулирования и снижение числа споров.
Параллельно — пилотный проект по картированию природных опасностей для одного региона из портфеля даёт материал для пересмотра тарифов по объектам с недооцененным риском. Следующий этап — интеграция геопространственных данных в процесс андеррайтинга: сначала как дополнительный источник данных при проверке заявок, затем как обязательный атрибут каждого нового объекта в портфеле.
Ключевым условием успеха является качество и юридическая значимость используемых данных. Не любой спутниковый снимок из открытых источников может служить доказательной базой. Работа с сертифицированными и заверенными данными, обработанными в аккредитованной лаборатории, — принципиальное требование для применения результатов в урегулировании убытков и судебных спорах.
Геопространственная аналитика рисков — это не будущее страховой отрасли, а её настоящее. Ведущие международные компании уже строят на ней продуктовые линейки, конкурируя за право стать «геопространственным слоем» для страховщика. В России этот рынок только формируется — что создаёт окно возможностей для компаний, обладающих экспертизой в ДЗЗ и геоинформационных технологиях.
Сочетание точности спутниковых данных, масштабируемости геоаналитики и объективности инструментальных методов формирует принципиально иной уровень управления рисками — не на основе исторических таблиц, а на основе реальных пространственных данных о каждом конкретном объекте.
Геопространственное агентство ГЕО Иннотер специализируется на дистанционном зондировании Земли, ГИС-аналитике и интерпретации спутниковых снимков с 2000 года. Если вас интересует применение геопространственных методов для оценки страховых рисков — свяжитесь с нашими специалистами.
Другие статьи