Связаться

Параметрическое страхование: что это и как работает

01
Аннотация

В данной статье рассматривается параметрическое страхование — современный тип страховых продуктов, в которых выплата производится автоматически при достижении заранее установленного измеримого порога, а не на основании классической оценки ущерба. Разобраны принцип работы, ключевые компоненты, преимущества и ограничения подхода, а также роль спутниковых данных и ДЗЗ как фундамента для новых параметрических решений.

02
Введение: страхование, которое не спорит

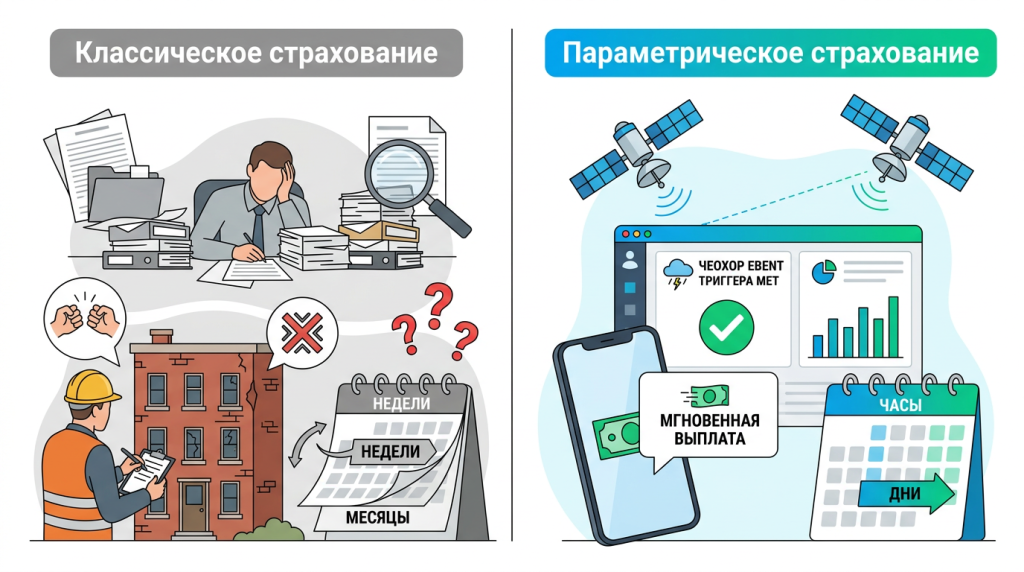
Классическая страховая выплата устроена так: произошло событие — клиент подаёт заявку — приезжает аварийный комиссар — проводится оценка ущерба — начинаются переговоры о сумме — через недели или месяцы поступают деньги. При этом на каждом этапе возможны задержки, разногласия и споры.

Между тем существует ситуация, когда деньги нужны немедленно: фермер, потерявший урожай из-за засухи, не может ждать два месяца; муниципалитет, чья инфраструктура разрушена паводком, должен начинать восстановление на следующий день; авиакомпания, чьи рейсы отменены из-за урагана, теряет выручку в режиме реального времени.

Именно для таких ситуаций и было создано параметрическое страхование — механизм, при котором страховая выплата происходит автоматически при фиксации заранее оговорённого объективного события, без какой-либо оценки фактического ущерба.

03
Что такое параметрическое страхование?

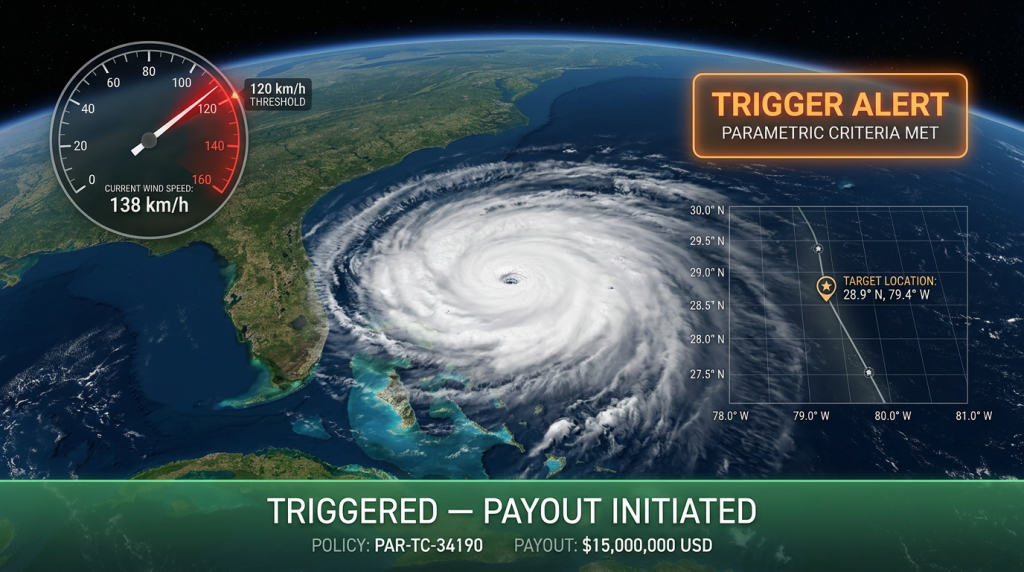
Параметрическое страхование (также — индексное страхование) — это тип страховых продуктов, в которых выплата привязана не к реально понесённым потерям, а к достижению заранее установленного параметра (триггера): измеримого показателя, фиксируемого из независимого источника данных.

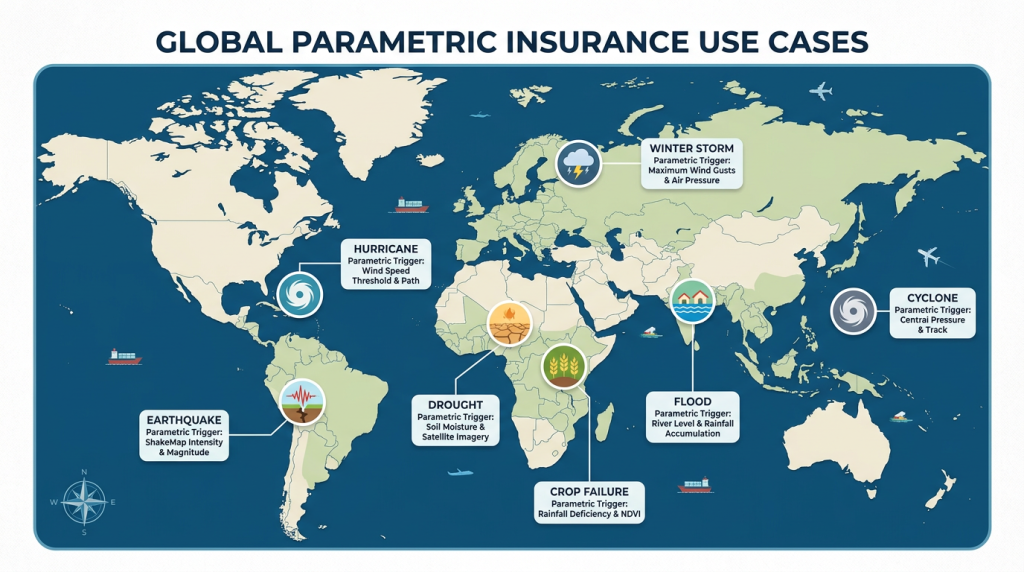
Примеры параметрических триггеров:

  • скорость ветра урагана превысила 120 км/ч в заданной точке;
  • уровень воды в реке поднялся выше отметки 3,5 метра;
  • магнитуда землетрясения составила 6,0 и выше в данном регионе;
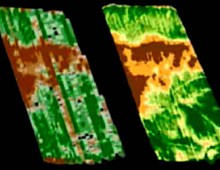
  • NDVI (индекс состояния посевов) опустился ниже порогового значения на конкретном поле;
  • суммарное количество осадков за сезон составило менее 60% от нормы;
  • температура опустилась ниже –15°C более чем на 5 дней подряд.

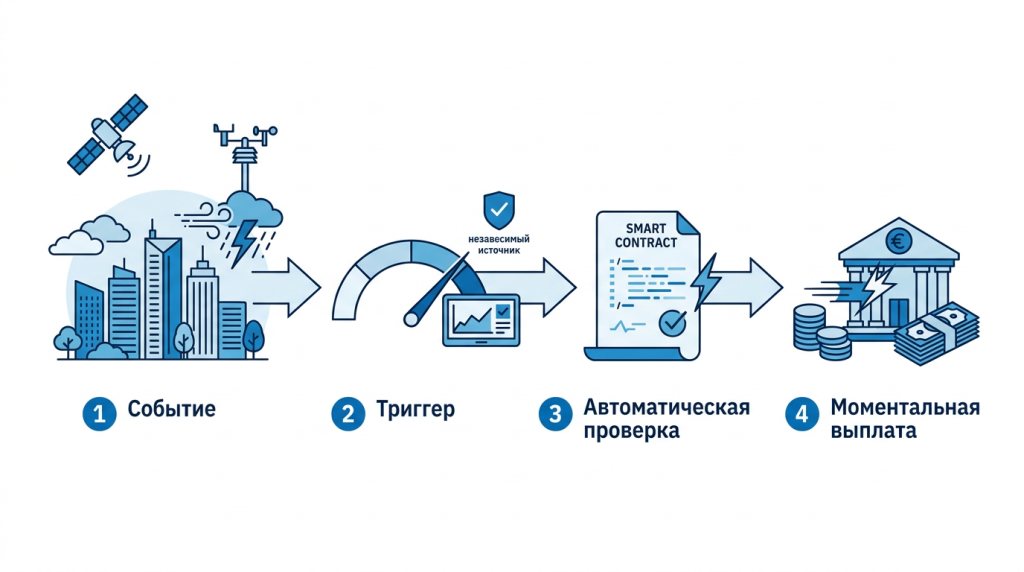
Как только независимый источник данных фиксирует, что триггер достигнут или превышен — выплата производится автоматически, без участия оценщика и без необходимости доказывать факт убытка.

04
Как это работает: четыре ключевых компонента

Любой параметрический страховой продукт строится на четырёх обязательных элементах:

1. Определение риска и экспозиции
Страховщик и клиент договариваются, от какого события защищается полис — наводнение, ураган, засуха, мороз, землетрясение. Клиент должен иметь реальный имущественный или финансовый интерес, коррелирующий с этим событием.

2. Разработка индекса (параметра)
Выбирается конкретный измеримый показатель, который максимально точно коррелирует с финансовыми потерями клиента. Устанавливается пороговое значение (триггер), при достижении которого срабатывает полис.

3. Выбор источника данных
Принципиально важно, что данные поступают из независимого, публично верифицируемого источника: национальные гидрометеослужбы, сейсмологические центры, спутниковые данные NASA/ESA/Роскосмос, данные IoT-датчиков. Это исключает возможность манипуляций с обеих сторон.

4. Автоматический механизм выплаты
При фиксации триггера страховщик производит заранее оговорённую выплату — часто через смарт-контракты или API-интеграцию с источником данных. Время с момента события до поступления средств — от нескольких часов до нескольких дней.

05
Параметрическое vs. классическое страхование

Параметр

Классическое (индемнитетное)

Параметрическое

Основание для выплаты

Оценённый фактический ущерб

Достижение заданного параметра

Скорость выплаты

Недели — месяцы

Часы — дни

Необходимость оценщика

Обязательна

Не требуется

Прозрачность

Субъективная оценка

Объективные публичные данные

Возможность спора

Высокая

Минимальная

Покрытие нематериальных потерь

Ограниченно

Возможно

Охват труднодоступных территорий

Затруднён

Без ограничений

Основа данных

Наземная инспекция

ДЗЗ, IoT, метеостанции

06
Роль спутниковых данных и ДЗЗ


Именно развитие технологий дистанционного зондирования Земли стало главным катализатором роста рынка параметрического страхования. По образному выражению аналитиков TerraWatch Space, «каждый раз, когда спутник получает возможность измерять новую переменную с новым разрешением и новой периодичностью, целый класс рисков становится параметрически страхуемым».

До эпохи спутников параметрическое страхование было привязано исключительно к данным наземных метеостанций — немногочисленных, неравномерно распределённых и не охватывающих большинство территорий. Спутники изменили это принципиально:

  • SAR-радары (Sentinel-1, ALOS-2) фиксируют зоны затопления в любую погоду и в любое время суток
  • Мультиспектральные сенсоры (Sentinel-2, Landsat) измеряют состояние посевов через NDVI, степень выгорания через NBR, содержание влаги через NDWI
  • Тепловые каналы фиксируют аномалии температуры поверхности
  • Метеоспутники обеспечивают глобальное покрытие данными об осадках, температуре и скорости ветра
  • IoT-датчики (как у FloodFlash) дополняют спутниковые данные локальными показателями — уровнем воды на конкретном объекте

Европейское космическое агентство (ESA) прямо называет наблюдение Земли «движущей силой быстрого роста параметрического страхования».

07
Где применяется параметрическое страхование
Агрострахование — самый развитый сегмент

Агрострахование с индексным подходом применяется в Индии, Эфиопии, Малави, Кении, Мексике, а также в странах СНГ. Фермер получает выплату, как только спутниковые данные или данные о rainfall index показывают, что условия для нормального урожая не выполнены — без выезда агента и без споров о «а вдруг у вас урожай всё же был».

Страхование от природных катастроф и NatCat

Самый масштабный по суммам сегмент. Карибский страховой пул (CCRIF), Африканский союз рисков (ARC), Тихоокеанский DRFI — все они используют параметрические полисы для немедленного финансирования государственного восстановления после ураганов, засух и наводнений. Страны получают деньги не через год после завершения оценки, а в течение нескольких дней после события.

Деловые поездки и авиация

Параметрические полисы покрывают задержку рейса, отмену из-за погоды, закрытие аэропорта по решению метеослужбы — без чеков, без объяснений, автоматически.

Логистика и морские перевозки

Задержка судна в порту на определённое число дней, низкий уровень воды в Рейне (критично для речных грузоперевозок), закрытие Суэцкого канала — все эти события могут служить параметрическими триггерами.

Энергетика и ВИЭ

Для солнечных и ветровых электростанций — недостаточная инсоляция или скорость ветра за сезон ниже прогнозного уровня как триггер для выплаты, компенсирующей недополученную выручку.

Строительство и инфраструктура

Задержка строительства из-за аномальных осадков или морозов — параметрический полис покрывает финансовые потери без доказательства каузальной связи между погодой и конкретными работами.

08
Объём рынка и динамика роста

Глобальный рынок параметрического страхования превысил 19,4 миллиарда долларов в 2025 году и, по прогнозам, достигнет 63,8 миллиарда долларов к 2035 году при среднегодовом темпе роста 12,2%. Рынок США в 2024 году составил 4,29 млрд долларов с прогнозом роста до 7,84 млрд к 2032 году. Европейский рынок прогнозируется на уровне 7,93 млрд долларов к 2031 году с CAGR 9,5%.

Основные драйверы роста:

  • нарастание климатических рисков и участившиеся экстремальные погодные события;
  • накопление архивов спутниковых данных и повышение точности измерений;
  • развитие IoT-инфраструктуры и смарт-контрактов;
  • растущий «страховой разрыв» — доля незастрахованных убытков от катастроф остаётся выше 50% глобально.

По оценке Eventual Weather, до 90% бизнес-направлений могут быть трансформированы в параметрические полисы.

09
Ограничения и «базисный риск»

Параметрическое страхование не лишено недостатков. Главное из них — базисный риск (basis risk): ситуация, когда размер выплаты не совпадает с фактически понесёнными потерями.

Базисный риск возникает в двух формах:

  • Выплата без потерь: триггер сработал, но клиент в действительности не понёс убытков — например, ураганный ветер прошёл в стороне от объекта
  • Потери без выплаты: клиент понёс ущерб, но триггер формально не достиг порога — например, наводнение было локальным и не отобразилось в региональных данных

Минимизация базисного риска — ключевая задача при проектировании параметрического продукта. Для её решения:

  • применяются многопараметрические модели (несколько триггеров одновременно);
  • используются гиперлокальные данные высокого разрешения, а не региональные средние;
  • триггеры тестируются на исторических данных за 20–30 лет;
  • параметрический полис комбинируется с классическим (гибридный подход).

Важно понимать: параметрическое страхование не заменяет классическое, а дополняет его — закрывая те риски, которые традиционное страхование покрыть не может: нематериальные потери, недоступные территории, события, требующие мгновенной ликвидности.

10
Параметрическое страхование в России

Российский страховой рынок признаётся одним из перспективных для развития параметрических продуктов. Академические исследования по индексному страхованию урожая публикуются в российских научных журналах с 2015 года. ЦБ РФ выпустил обзорный материал по параметрическому страхованию климатических рисков в 2024–2025 годах.

Вместе с тем рынок находится на ранней стадии: большинство российских страховщиков только изучают эту концепцию. Барьеры — регуляторная неопределённость, слабая осведомлённость клиентов и отсутствие сложившейся инфраструктуры данных для российских триггеров.

Именно здесь открывается возможность для компаний, обладающих экспертизой в ДЗЗ и геоинформационных технологиях: создание локальных датасетов для параметрических триггеров — по наводнениям, пожарам, засухе, морозам — является технологической базой, без которой параметрические продукты на российском рынке невозможны.

Примеры использования параметрического страхования, можно наблюдать в частности в аграрном секторе.

Один из таких примеров — индексное страхование урожайности, которое реализуется рядом страховых организаций. В этой модели ключевым параметром выступает средняя урожайность сельскохозяйственной культуры по району или региону за ряд лет. Страховой случай фиксируется при снижении фактической урожайности относительно базового уровня, заложенного в договор.

11
Заключение

Параметрическое страхование — это не просто ускорение выплат. Это принципиально иная философия управления рисками: от реактивной компенсации ущерба к проактивной финансовой защите, срабатывающей в нужный момент на основании объективных данных.

Рост рынка более чем в три раза за ближайшее десятилетие обусловлен не маркетинговой модой, а структурным запросом: число и интенсивность климатических событий растёт, страховой разрыв расширяется, а традиционные модели оценки ущерба не справляются с требованиями скорости и масштаба.

Технологической основой этого роста являются данные дистанционного зондирования Земли — спутниковые снимки, SAR-радары, мультиспектральные данные, — которые делают возможным страхование там, где раньше оно было недостижимо: в труднодоступных регионах, для малого агробизнеса, при нематериальных потерях и событиях, которые невозможно «осмотреть».

Геопространственное агентство Иннотер специализируется на дистанционном зондировании Земли и ГИС-аналитике с 2000 года. Мы разрабатываем геопространственные решения для оценки и мониторинга страховых рисков — включая данные для параметрических триггеров. Свяжитесь с нашими специалистами, чтобы обсудить возможности применения ДЗЗ в вашем страховом продукте.

Другие статьи

клиенты , которые нам доверяют
25+ лет на рынке геоданных
Мы используем Яндекс.Метрика и собственные Сookies для обеспечения наилучшего опыта работы на нашем сайте, персонализации сайта для наших пользователей и аналитики. Продолжая использовать сайт вы соглашаетесь с условиями Пользовательского соглашения.